Domain wndb.de kaufen?
Wir ziehen mit dem Projekt
wndb.de um.
Sind Sie am Kauf der Domain
wndb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wndb.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **

Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
PARYOU Leselampe Für Bücher, Led-buchlampe, Smarte Flache Buchleuchte Zum Lesen, Transparentes Led-lichtIntelligente LED-Leselampe: Diese smarte LED-Leselampe ermöglicht Ihnen Lesegenuss auch in völliger Dunkelheit. Sie eignet sich besonders gut zum Lesen im Bett. Ihr Rahmen verhindert Lichtaustritt, stört Ihre Umgebung nicht und ist augenschonend. Sie ist ideal für Zuhause, im Büro und auf Reisen. Intelligente LED-Leselampe: Diese Leselampe/Nachtlicht verfügt über eine hochauflösende PMMA-Linse. Lichtleitende Nanoperforationen werden mittels Lithografie in die Linse eingearbeitet. Das optimierte optische Design reduziert die Augenbelastung und macht die Lampe ideal für lange Lesesitzungen. Das sanfte, blendfreie LED-Licht ermöglicht längeres Lesen und müheloses Umblättern. Schlanke und tragbare Leselampe: Diese smarte LED-Leselampe wurde für Leser unterwegs entwickelt und bietet eine Akkulaufzeit von 48 Stunden mit einer einzigen Ladung. Ihr innovatives Design und ihre Tragbarkeit machen sie zu einem einzigartigen Leseaccessoire und einem idealen Begleiter auf dem Schreibtisch. LED-Leselampen sind ein besonderes Geschenk für Bücherliebhaber, Familie und Freunde – perfekt für nächtliche Lernsitzungen oder Reisen. Ein vielseitiger Lesebegleiter: Diese wiederaufladbare Leselampe sorgt für eine gleichmäßige Ausleuchtung der gesamten Seite. Die präzise Lichtregulierung ermöglicht konzentriertes Lesen ohne Ablenkung und reduziert effektiv die Augenbelastung. Sie bietet hohe Flexibilität beim Lesen im Bett oder beim Arbeiten am Schreibtisch und passt sich mühelos an Buchgrößen an – für optimalen Komfort.34,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Harle, Georg: Die moderne BetriebsprüfungDie moderne Betriebsprüfung , Am Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine "moderne Betriebsprüfung" optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren ¿wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die "digitale" Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benford¿s Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema "Massendatenanalyse und Visualisierung". ¿Die aktualisierte Neuauflage beinhaltet u.a. das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Außerdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive., Erscheinungsjahr: 20231127, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Harle, Georg~Nüdling, Lars~Olles, Uwe, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive, Seitenzahl/Blattzahl: 500, Keyword: digitale Betriebsprüfung; Personaleinsatz; Risikomanagement; EDV; Ablauf; Umsetzung; Prüfungsfelder; Finanzverwaltung; Reihenvergleich; Strukturanalyse; Chi-Quadrat-Test; Benford´s Law; Nachbereitung; Prüfungsanordnung; Vorbereitung; Durchführung; Strafrecht; Geldwäsche; Schwarzgeld; Betriebsprüfung Durchführung; Betriebsprüfung Mitwirkungspflichten; Betriebsprüfung Vorbereitung; Steuerfahndung; Mitwirkungspflichten, Fachschema: Betriebsprüfung~KMU - Kleine und mittelständische Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~Wirtschaftsprüferexamen (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Kleine Unternehmen und Selbständige, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 500, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 500 Blätter, Länge: 148, Breite: 210, Höhe: 28, Gewicht: 672, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000060163001 V14550-978-3-482-649- B0000060163002 V14550-978-3-482-649-2, Vorgänger: 2689861, Vorgänger EAN: 9783482649745 9783482649738 9783482649721 9783482649714, Alternatives Format EAN: 9783482629754, eBook EAN: 9783482629754, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
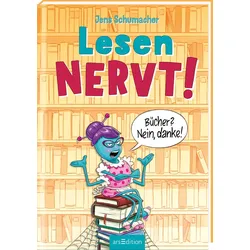
Lesen NERVT! – Bücher? Nein, danke! (Lesen nervt! 1)Das interaktive Erstlesebuch „Lesen NERVT! – Bücher? Nein, danke!“ von Jens Schumacher ist genau das Richtige für alle, die Bücher eigentlich doof finden. Es ist für Kinder ab 7 Jahren geeignet und bietet ein ganz besonderes Leseerlebnis. originelles Konzept, bei dem das Buch selbst nicht gelesen werden möchte mit vielen bunten Illustrationen und witzigen Texten auf jeder Seite kurze Kapitel und interaktive Aufgaben regen zum Mitmachen an große Buchstaben in Fibelschrift erleichtern das Lesen Stopp! Dieses Buch sollte auf keinen Fall weitergelesen werden. Zumindest, wenn es nach der resoluten Weberknechtdame Karoline geht, die zwischen den verstaubten Seiten wohnt und einfach nur ihre Ruhe haben möchte. Mit allen Mitteln versucht sie, junge Leser dazu zu bewegen, das Buch wieder aus der Hand zu legen. Denn für Karoline ist klar: Lesen ist langweilig und Buchstaben nerven! Doch je mehr Gründe die Spinnendame aufführt, desto unterhaltsamer und aberwitziger werden ihre Beispiele. Vielleicht macht das Blättern in den Seiten ja doch mehr Spaß als gedacht? Das Hardcover-Buch aus dem arsedition Verlag eignet sich wunderbar als Geschenk zur Einschulung oder als unterhaltsame Lektüre für die ganze Familie, sowohl zum Selberlesen als auch zum Vorlesen.10,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
ars Edition Lesen NERVT! – Bücher? Nein, danke!Lustiges und interaktives Erstlesebuch für alle, die Bücher eigentlich doof finden Viele bunte Illustrationen und ein witziger Text machen dieses Buch zum idealen Geschenk für Mädchen und Jungen ab 7 Jahren. Kurze Kapitel und interaktive Aufgaben machen Spaß und regen auch Lesemuffel zum Weiterlesen an. Stopp! Nicht weiterlesen! Schlag das Buch wieder zu! Die resolute Weberknechtdame Karoline wohnt zwischen den verstaubten Seiten eines Buches und will einfach nur ihre Ruhe. Darum versucht sie mit allen Mitteln, die kleinen Leserinnen und Leser dazu zu bewegen, das Buch wieder aus der Hand zu legen. Denn (so behauptet Karoline): Lesen ist DOOF, Geschichten sind LANGWEILIG und Buchstaben NERVEN! Doch je mehr Gründe die Spinnendame aufführt, desto lustiger und aberwitziger werden ihre Beispiele. Vielleicht sind Bücher ja doch ganz unterhaltsam ...? ;Originelles Konzept: Das Buch, das nicht gelesen werden will ;Buntes Lesevergnügen: Mit vielen lustigen Bildern auf jeder Seite ;Ideales Geschenk: Überzeugt jeden Lesemuffel ab 7 Jahren ;Spaß für die ganze Familie: Ideal zum Selberlesen und zum Vorlesen ;Große Buchstaben und kurze Texthappen: Fibelschrift erleichtert das Lesen Dieses lustige und verrückte Erstlesebuch mit der wunderbar komischen Karoline Kneberwecht macht einfach jedem Spaß!10,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
PARYOU Leselampe Für Bücher, Led-buchlampe, Smarte Flache Buchleuchte Zum Lesen, Transparentes Led-lichtIntelligente LED-Leselampe: Diese smarte LED-Leselampe ermöglicht Ihnen Lesegenuss auch in völliger Dunkelheit. Sie eignet sich besonders gut zum Lesen im Bett. Ihr Rahmen verhindert Lichtaustritt, stört Ihre Umgebung nicht und ist augenschonend. Sie ist ideal für Zuhause, im Büro und auf Reisen. Intelligente LED-Leselampe: Diese Leselampe/Nachtlicht verfügt über eine hochauflösende PMMA-Linse. Lichtleitende Nanoperforationen werden mittels Lithografie in die Linse eingearbeitet. Das optimierte optische Design reduziert die Augenbelastung und macht die Lampe ideal für lange Lesesitzungen. Das sanfte, blendfreie LED-Licht ermöglicht längeres Lesen und müheloses Umblättern. Schlanke und tragbare Leselampe: Diese smarte LED-Leselampe wurde für Leser unterwegs entwickelt und bietet eine Akkulaufzeit von 48 Stunden mit einer einzigen Ladung. Ihr innovatives Design und ihre Tragbarkeit machen sie zu einem einzigartigen Leseaccessoire und einem idealen Begleiter auf dem Schreibtisch. LED-Leselampen sind ein besonderes Geschenk für Bücherliebhaber, Familie und Freunde – perfekt für nächtliche Lernsitzungen oder Reisen. Ein vielseitiger Lesebegleiter: Diese wiederaufladbare Leselampe sorgt für eine gleichmäßige Ausleuchtung der gesamten Seite. Die präzise Lichtregulierung ermöglicht konzentriertes Lesen ohne Ablenkung und reduziert effektiv die Augenbelastung. Sie bietet hohe Flexibilität beim Lesen im Bett oder beim Arbeiten am Schreibtisch und passt sich mühelos an Buchgrößen an – für optimalen Komfort.34,72 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Harle, Georg: Die moderne BetriebsprüfungDie moderne Betriebsprüfung , Am Beispiel des Ablaufs einer Prüfung zeigt dieses Buch konkret auf, wie eine "moderne Betriebsprüfung" optimal vorbereitet und gestaltet wird. Mit zahlreichen Beispielen zeigen die Autoren ¿wie eine Prüfung vorbereitet sein sollte, welche Unterlagen zur Verfügung gestellt werden müssen, wie diese Unterlagen aufbereitet sein sollten und welche Daten für die "digitale" Betriebsprüfung relevant sind und wie diese bereitgestellt werden müssen. Zusätzlich erhalten Sie einen fundierten Einblick in die Prüfmethoden, wie graphischer Reihenvergleich, Strukturanalyse, Chi-Quadrat-Test oder Benford¿s Law. Dieses Thema wird durch ein Kapitel über die häufig eingesetzte summarische Risikoprüfung (SRP) und die hierzu online bereitgestellten Arbeitshilfen abgerundet. Darüber hinaus befassen sich die Autoren erstmalig mit dem Thema "Massendatenanalyse und Visualisierung". ¿Die aktualisierte Neuauflage beinhaltet u.a. das Gesetz zur Modernisierung der Betriebsprüfung. Neu ist auch eine Darstellung der verschiedenen Fachprüfungen in der Finanzverwaltung. Außerdem ist online eine ausführliche Übersicht der Sperrfristen im Steuerrecht und zum internationalen Datenaustausch enthalten. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive., Erscheinungsjahr: 20231127, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Harle, Georg~Nüdling, Lars~Olles, Uwe, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte und erweiterte Auflage. Online-Version + Zusatz-Downloads inklusive, Seitenzahl/Blattzahl: 500, Keyword: digitale Betriebsprüfung; Personaleinsatz; Risikomanagement; EDV; Ablauf; Umsetzung; Prüfungsfelder; Finanzverwaltung; Reihenvergleich; Strukturanalyse; Chi-Quadrat-Test; Benford´s Law; Nachbereitung; Prüfungsanordnung; Vorbereitung; Durchführung; Strafrecht; Geldwäsche; Schwarzgeld; Betriebsprüfung Durchführung; Betriebsprüfung Mitwirkungspflichten; Betriebsprüfung Vorbereitung; Steuerfahndung; Mitwirkungspflichten, Fachschema: Betriebsprüfung~KMU - Kleine und mittelständische Unternehmen~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~Wirtschaftsprüferexamen (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Kleine Unternehmen und Selbständige, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 500, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Blätteranzahl: 500 Blätter, Länge: 148, Breite: 210, Höhe: 28, Gewicht: 672, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000060163001 V14550-978-3-482-649- B0000060163002 V14550-978-3-482-649-2, Vorgänger: 2689861, Vorgänger EAN: 9783482649745 9783482649738 9783482649721 9783482649714, Alternatives Format EAN: 9783482629754, eBook EAN: 9783482629754, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Was prüft das Finanzamt bei einer Betriebsprüfung?
Was prüft das Finanzamt bei einer Betriebsprüfung? Bei einer Betriebsprüfung überprüft das Finanzamt die steuerlichen Angaben eines Unternehmens, um sicherzustellen, dass alle Einnahmen korrekt angegeben und versteuert wurden. Dabei werden insbesondere die Buchführung, die Umsatzsteuererklärungen, die Gewinnermittlung und die Betriebsausgaben genau unter die Lupe genommen. Zudem wird geprüft, ob alle steuerlichen Vorschriften und Gesetze eingehalten wurden. Ziel der Betriebsprüfung ist es, mögliche Steuerverkürzungen aufzudecken und gegebenenfalls Nachzahlungen oder Strafzahlungen festzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.